
FROM POWER TO SUSTAINABLE VALUE: AN INTEGRATED AI-AUGMENTED CORPORATE GOVERNANCE MODEL—A CONCEPTUAL FRAMEWORK FOR PHU QUOC
Tác giả: Nguyễn Văn Hùng
Viện Khoa học Công nghê và Nghiên cứu Giáo dục
Viện Công nghệ & Quản trị Á Châu
ĐIỂM NHẤN NGHIÊN CỨU (RESEARCH HIGHLIGHTS)
- Xây dựng Mô hình AICGM: Thiết lập Mô hình Quản trị Doanh nghiệp Tích hợp Tăng cường bởi Trí tuệ Nhân tạo (AI-Augmented Integrated Corporate Governance Model – AICGM) như một kiến trúc lý thuyết hoàn chỉnh, bao gồm 11 cấu phần liên kết nhân quả và 5 tầng quyền lực thể chế.
- Tái định vị bản chất của Quản trị Doanh nghiệp: Chuyển dịch căn bản từ lối tiếp cận cơ cấu tĩnh tại của Hội đồng Quản trị (Board of Directors) sang phân tích động về kiến trúc quyền lực:
. - Bản chất hai mặt của AI trong Quản trị (Dual Nature of AI): Định vị Trí tuệ Nhân tạo đồng thời là một Năng lực Tăng cường Quản trị (Governance Augmentation Capability) và là một Đối tượng Cần được Quản trị (Object of Governance).
- Xác lập vai trò điều tiết của Giám sát có Ý nghĩa của Con người (Meaningful Human Oversight): Chứng minh rằng sự tham gia thực chất và có thẩm quyền can thiệp của con người là điều kiện tiên quyết để ngăn ngừa hiện tượng “khuếch tán trách nhiệm” (accountability diffusion) khi thuật toán tham gia vào quá trình thẩm định và ra quyết định.
- Bảo vệ vị trí tối thượng của Phán đoán Quản trị Con người (Human Governance Judgment): Khẳng định nguyên tắc đạo đức bất biến rằng AI có thể tăng cường năng lực giám sát và xử lý bằng chứng, nhưng không thể thay thế bổn phận cẩn trọng (Duty of Care), bổn phận trung thành (Duty of Loyalty) và trách nhiệm giải trình pháp lý của con người.
- Mở rộng kết quả quản trị sang Giá trị Doanh nghiệp Bền vững (Sustainable Value Creation): Vượt qua mô hình vị kỷ tối đa hóa lợi nhuận cổ đông ngắn hạn (Shareholder Primacy) để hướng đến sự thịnh vượng hài hòa của mạng lưới các bên liên quan (Stakeholder Ecosystem).
- Bối cảnh hóa hệ sinh thái biển đảo Phú Quốc: Nhận diện và phân tích sâu sắc các xung đột quản trị đặc thù giữa quyền khai thác thương mại với nghĩa vụ bảo tồn di sản sinh thái, qua đó cung cấp khung chẩn đoán thể chế cho các doanh nghiệp du lịch và hạ tầng ven biển.
TÓM TẮT BÀI BÁO (STRUCTURED ABSTRACT)
Tóm tắt tiếng Việt
- Bối cảnh (Background): Sự tích hợp sâu rộng của trí tuệ nhân tạo (AI), hệ thống ra quyết định thuật toán (algorithmic decision-making) và dữ liệu lớn vào thượng tầng doanh nghiệp đang mở rộng vượt bậc năng lực kiểm toán liên tục, giám sát rủi ro và mô phỏng chiến lược, đồng thời làm nảy sinh những thách thức chưa từng có về quyền lực, tính chính danh và trách nhiệm giải trình.
- Vấn đề nghiên cứu (Research Problem): Y văn quản trị doanh nghiệp hiện đại bộc lộ sự chia cắt sâu sắc: các lý thuyết về quyền sở hữu, chức năng hội đồng quản trị, trách nhiệm ủy thác, quản trị các bên liên quan và quản trị AI thường phát triển biệt lập. Sự phân mảnh này dẫn đến “nghịch lý quyền lực – trách nhiệm” (Power–Accountability Paradox), để lại một “khoảng trống trách nhiệm” (accountability gap) khi các sai phạm xảy ra dưới sự tư vấn của các thuật toán hộp đen.
- Mục tiêu (Purpose): Nghiên cứu phát triển Mô hình AICGM nhằm thiết lập một kiến trúc lý thuyết tích hợp 5 tầng, giải thích tường minh cơ chế chuyển hóa từ Quyền Sở hữu và Quyền lực (Ownership and Power) sang Trách nhiệm Giải trình (Accountability) và Giá trị Doanh nghiệp có Trách nhiệm và Bền vững (Responsible and Sustainable Corporate Value) thông qua sự kết hợp giữa hệ thống công nghệ thông minh, sự giám sát có ý nghĩa và phán đoán con người.
- Phương pháp tiếp cận (Approach): Nghiên cứu vận dụng phương pháp tổng hợp lý thuyết tích hợp (Integrative Theoretical Synthesis) và phát triển mô hình khái niệm (Conceptual Model Development), kế thừa nền tảng từ Lý thuyết Đại diện (Agency Theory), Lý thuyết Quản gia (Stewardship Theory), Lý thuyết Phụ thuộc Nguồn lực (Resource Dependence Theory), Lý thuyết Các bên Liên quan (Stakeholder Theory), Lý thuyết Mục đích Doanh nghiệp (Corporate Purpose Theory) và Lý thuyết Trách nhiệm Giải trình (Accountability Theory).
- Kết quả lý thuyết (Theoretical Results): Thiết lập cấu trúc AICGM gồm 11 cấu phần liên hoàn, chuẩn hóa qua hệ thống 12 mệnh đề nghiên cứu khoa học (H1–H12), chứng minh vai trò điều tiết mang tính bắt buộc của Giám sát có Ý nghĩa của Con người (Meaningful Human Oversight) đối với mối quan hệ giữa Hệ thống Quyết định Người–AI và Chất lượng Phán đoán Quản trị.
- Đóng góp (Contribution): Đóng góp nguyên lý nhận thức luận nền tảng cho khoa học quản trị kỷ nguyên số: AI có thể tăng cường năng lực quản trị nhưng tuyệt đối không thể loại bỏ trách nhiệm giải trình của con người (AI may augment governance; it does not eliminate human accountability).
- Bối cảnh ứng dụng (Context): Hệ sinh thái doanh nghiệp tại thành phố biển đảo Phú Quốc được lựa chọn làm điển cứu bối cảnh khái niệm (Conceptual Application Context) nhằm minh họa tính khả thi của mô hình và định hình chương trình khảo sát thực nghiệm định lượng tương lai.
- Từ khóa: Quản trị Doanh nghiệp (Corporate Governance); Quyền Sở hữu (Ownership); Quyền lực Doanh nghiệp (Corporate Power); Hội đồng Quản trị (Board of Directors); Thẩm quyền Quyết định (Decision Authority); Giám sát (Oversight); Quản trị AI (AI Governance); Giám sát có Ý nghĩa của Con người (Meaningful Human Oversight); Phán đoán Quản trị Con người (Human Governance Judgment); Trách nhiệm Giải trình (Accountability); Giá trị Bền vững (Sustainable Value); Phú Quốc (Phu Quoc).
Structured English Abstract
- Background: The pervasive penetration of artificial intelligence (AI), algorithmic decision systems, and enterprise data lakes into the corporate boardroom is exponentially expanding capabilities for continuous auditing, real-time risk surveillance, and strategic simulations, while precipitating profound dilemmas regarding power distribution, corporate legitimacy, and legal accountability.
- Research Problem: Contemporary corporate governance scholarship remains theoretically fragmented: inquiries into ownership concentration, board dynamics, fiduciary responsibilities, stakeholder capitalism, and algorithmic governance advance along largely insulated paths. This bifurcation exacerbates the “power–accountability paradox,” generating an acute “accountability gap” when governance failures occur under the auspices of black-box algorithmic recommendations.
- Purpose: This study develops the AI-Augmented Integrated Corporate Governance Model (AICGM) as a five-layer conceptual architecture designed to systematically explicate how Ownership and Power are converted into Institutional Accountability and Responsible and Sustainable Corporate Value through the nexus of smart decision systems, meaningful oversight, and human judgment.
- Approach: Adopting an integrative theoretical synthesis and conceptual model development methodology, this paper synthesizes Agency Theory, Stewardship Theory, Resource Dependence Theory, Stakeholder Theory, Corporate Purpose Theory, and Accountability Theory into a unified governance framework.
- Theoretical Results: The study constructs the AICGM consisting of eleven causally linked components, substantiated by twelve formal propositions (H1–H12). It validates the essential moderating role of Meaningful Human Oversight between Human–AI Decision Systems and Human Governance Judgment.
- Contribution: The framework articulates an enduring epistemological foundation for governance in the algorithmic era: AI may augment governance; it does not eliminate human accountability.
- Application Context: The enterprise ecosystem of Phu Quoc island serves as an illustrative conceptual application context, contextualizing systemic governance tensions between private capitalization, commercial exploitation, and fragile marine biosphere preservation.
- Keywords: Corporate Governance; Ownership; Corporate Power; Board of Directors; Decision Authority; Oversight; AI Governance; Meaningful Human Oversight; Human Governance Judgment; Accountability; Sustainable Value; Phu Quoc.
HỆ THỐNG 13 PHÁT BIỂU HỌC THUẬT TIÊU BIỂU CHUẨN HÓA VỀ QUẢN TRỊ DOANH NGHIỆP TRONG KỶ NGUYÊN AI
Nhằm xác lập nền tảng nhận thức luận và bảo đảm tính nghiêm cẩn của lập luận học thuật, nghiên cứu định vị hệ thống 13 phát biểu học thuật chuẩn mực từ các học giả hàng đầu thế giới về quản trị, quản lý và kinh tế học tổ chức, được dịch nghĩa học thuật và tích hợp trực tiếp vào toàn bộ luận điểm của bài viết:
- “Cấu trúc và hiệu quả của hội đồng quản trị không đơn thuần là một thủ tục thể thức pháp lý; đó là một thiết chế nội sinh sống còn nhằm giải quyết các bất cân xứng thông tin, giám sát hành vi của ban điều hành và giảm thiểu chi phí đại diện trong tổ chức.”— Hermalin, B. E., & Weisbach, M. S. (2017), The Handbook of the Economics of Corporate Governance, Elsevier (dịch nghĩa và tổng hợp học thuật).
- “Quản trị không phải là quản lý; quản lý vận hành các hoạt động kinh doanh hàng ngày, trong khi quản trị bảo đảm rằng doanh nghiệp được định hướng đúng đắn, trao quyền đúng thẩm quyền và duy trì trách nhiệm giải trình minh bạch trước chủ sở hữu cùng các bên liên quan.”— Tricker, B. (2019), Corporate Governance: Principles, Policies, and Practices, Oxford University Press (dịch nghĩa học thuật).
- “Hội đồng quản trị không chỉ đóng vai trò kiểm soát thụ động mà chính là trung tâm giao thoa giữa lãnh đạo và quản trị; hiệu quả quản trị tối thượng đòi hỏi sự cộng hưởng giữa năng lực lãnh đạo chiến lược của hội đồng, vai trò dẫn dắt của chủ tịch và động lực làm việc nhóm của các thành viên.”— Cikaliuk, M., Eraković, L., Jackson, B., Noonan, C., & Watson, S. (2020), Corporate Governance and Leadership: The Board as the Nexus of Leadership-in-Governance, Cambridge University Press (dịch nghĩa và tổng hợp học thuật).
- “Bản chất của doanh nghiệp là một tập hợp các quan hệ hợp đồng phức tạp; sự tách biệt giữa quyền sở hữu và quyền kiểm soát làm phát sinh xung đột lợi ích cốt lõi, đòi hỏi phải thiết lập các khế ước giám sát và cấu trúc kiểm soát hữu hiệu để quyền lực ủy thác không bị lạm dụng.”— Jensen, M. C., & Meckling, W. H. (1976), Theory of the Firm: Managerial Behavior, Agency Costs and Ownership Structure, Journal of Financial Economics / Elsevier (dịch nghĩa và tổng hợp học thuật).
- “Quản trị doanh nghiệp chiến lược không thể duy trì sự bền vững nếu chỉ phục vụ mục tiêu tối đa hóa lợi nhuận tài chính ngắn hạn của cổ đông; sự thành công lâu dài đòi hỏi hội đồng quản trị phải định hình mục đích doanh nghiệp gắn liền với việc cân bằng và tạo lập giá trị chung cho toàn bộ mạng lưới các bên liên quan.”— Freeman, R. E. (2010), Strategic Management: A Stakeholder Approach, Cambridge University Press; & Bood, R., van Ees, H., & Postma, T. (2022), The Role of the Board in Corporate Purpose and Strategy, Cambridge University Press (dịch nghĩa và tổng hợp học thuật).
- “Hệ thống kiểm soát nội bộ và quản trị rủi ro chỉ thực sự phát huy hiệu lực khi cung cấp được các bằng chứng tài chính và phi tài chính minh bạch, có khả năng truy nguyên nguồn gốc, bảo đảm chuỗi trách nhiệm giải trình không bị đứt gãy trước sự phức tạp của các giao dịch kinh doanh hiện đại.”— Turner, C. (2009), Corporate Governance: A Practical Guide for Accountants, Elsevier; & Chorafas, D. N. (2006), IFRS, Fair Value and Corporate Governance, Elsevier (dịch nghĩa và tổng hợp học thuật).
- “Chuyển đổi số trong doanh nghiệp không bắt đầu từ việc mua sắm các công cụ công nghệ mà bắt đầu từ việc thiết kế lại kiến trúc tổ chức; dữ liệu số chỉ trở thành nguồn lực chiến lược khi nó được chuẩn hóa vào quy trình vận hành và trở thành bằng chứng đáng tin cậy hỗ trợ phán đoán của nhà điều hành.”— Ross, J. W., Beath, C. M., & Mocker, M. (2019), Designed for Digital: How to Architect Your Business for Sustained Success, MIT Press; & Kane, G. C. et al. (2019), The Technology Fallacy, MIT Press (dịch nghĩa và tổng hợp học thuật).
- “Khi trí tuệ nhân tạo làm giảm chi phí của việc dự báo xuống mức tiệm cận zero, giá trị của yếu tố bổ trợ duy nhất cho nó—đó là phán đoán của con người—sẽ tăng lên theo cấp số nhân; thuật toán tạo ra các con số ước lượng xác suất, nhưng con người quyết định ý nghĩa đạo đức và chịu trách nhiệm pháp lý đối với lựa chọn đó.”— Agrawal, A., Gans, J., & Goldfarb, A. (2018), Prediction Machines: The Simple Economics of Artificial Intelligence, Harvard Business Press (dịch nghĩa học thuật).
- “Trong kỷ nguyên của những đột phá công nghệ và bất định toàn cầu, hội đồng quản trị không thể tiếp tục hoạt động như một cơ quan kiểm tra định kỳ thụ động; hội đồng phải trở thành một chủ thể thích ứng chiến lược, trực tiếp định hình khẩu vị rủi ro và dẫn dắt tiến trình chuyển đổi của doanh nghiệp.”— Canals, J. (2022), Boards of Directors in Disruptive Times: Improving Corporate Governance Effectiveness, Cambridge University Press (dịch nghĩa và tổng hợp học thuật).
- “Hiệu quả quản trị doanh nghiệp không được quyết định bởi số lượng quy chế trên giấy tờ mà nằm ở động lực học thực tế bên trong phòng họp: chất lượng tranh biện, mức độ minh bạch nhận thức và năng lực phán đoán độc lập của các thành viên hội đồng trước các áp lực điều hành.”— Stiles, P. (2021), Board Dynamics, Cambridge University Press (dịch nghĩa học thuật).
- “Người thực thi trách nhiệm ủy thác hiện đại không chỉ có bổn phận bảo toàn vốn cho cổ đông, mà phải là một người ủy thác khai sáng—người hiểu rõ rằng bổn phận cẩn trọng và trung thành đòi hỏi sự minh bạch đạo đức, quản trị dữ liệu thuật toán có trách nhiệm và bảo tồn tính bền vững của hệ sinh thái xã hội.”— Nicholls, C. C. (2026), Corporate Governance and Enlightened Fiduciaries, Oxford University Press (dịch nghĩa và tổng hợp học thuật).
- “Trí tuệ nhân tạo trong tổ chức quản lý phải được tiếp cận qua lăng kính của nghịch lý tự động hóa – tăng cường: tự động hóa nhằm giải phóng năng suất tính toán, nhưng sự giám sát có ý nghĩa và phán đoán đạo đức của con người phải luôn là trung tâm bất khả thay thế để ngăn chặn sự khuếch tán trách nhiệm giải trình.”— Raisch, S., & Krakowski, S. (2021), Artificial Intelligence and Management: The Automation–Augmentation Paradox, Academy of Management Review (dịch nghĩa học thuật).
- “Lãnh đạo doanh nghiệp kiến tạo tầm nhìn và truyền cảm hứng chuyển đổi; Quản lý doanh nghiệp thiết kế bộ máy, tối ưu nguồn lực và quy trình thực thi; Quản trị doanh nghiệp xác lập cấu trúc quyền lực, thực thi giám sát và bảo đảm trách nhiệm giải trình; sự cộng hưởng của ba trụ cột dưới sự tăng cường của AI và phán đoán con người chính là cơ chế tạo lập giá trị bền vững cho tổ chức và hệ sinh thái.”— Nguyễn Văn Hùng (2025), Luận đề lý thuyết chuyên khảo tổng hợp.
- GIỚI THIỆU (INTRODUCTION)
1.1. Quản trị doanh nghiệp trong kỷ nguyên AI (Corporate Governance in the AI Era)
Khoa học Quản trị Doanh nghiệp (Corporate Governance) bước vào thập niên thứ ba của thế kỷ XXI với những chuyển dịch cấu trúc sâu sắc. Trong suốt nhiều thập kỷ, quản trị doanh nghiệp chủ yếu xoay quanh các thiết chế pháp lý, cơ chế bầu cử Hội đồng Quản trị (Board of Directors – BoD), các ủy ban kiểm toán độc lập và hệ thống báo cáo tài chính định kỳ theo chuẩn mực quốc tế (Chorafas, 2006; Turner, 2009). Tuy nhiên, sự xuất hiện của Trí tuệ Nhân tạo (Artificial Intelligence – AI), phân tích Dữ liệu Lớn (Big Data) và các hệ thống ra quyết định thuật toán (Algorithmic Decision-Making Systems) đã đưa công nghệ tiến sâu vào thượng tầng ra quyết định của tổ chức. AI hiện nay không chỉ thực thi các tác vụ kiểm toán quá khứ mà còn trực tiếp tham gia vào việc phân tích rủi ro tuân thủ theo thời gian thực, thẩm định các thương vụ M&A phức tạp và dự báo biến động thanh khoản.
Sự chuyển đổi này mở rộng vượt bậc năng lực nhận thức của các thành viên hội đồng quản trị, nhưng đồng thời tạo ra một trạng thái bất định mới về mặt thể chế: Quản trị doanh nghiệp không thể tiếp tục vận hành thuần túy dựa trên các cuộc họp định kỳ vài tháng một lần với các báo cáo tĩnh trên giấy tờ, mà phải tiến hóa thành một hệ sinh thái giám sát động, liên tục và thông minh.
1.2. Từ bài toán đại diện hạn hẹp đến kiến trúc quản trị tích hợp rộng lớn (From Agency Problems to a Broader Governance Architecture)
Cách tiếp cận truyền thống về quản trị doanh nghiệp thường bị giới hạn trong khuôn khổ của Lý thuyết Đại diện (Agency Theory) kinh điển của Jensen và Meckling (1976), vốn xem mục tiêu tối thượng của quản trị là giải quyết sự bất cân xứng thông tin và xung đột lợi ích giữa Cổ đông (Shareholders / Principals) và Ban Điều hành (Managers / Agents). Cách tiếp cận này bộc lộ sự bất cập trước tính phức hợp của thế giới hiện đại (Driver & Thompson, 2018). Doanh nghiệp ngày nay là một thực thể xã hội đan xen lợi ích của nhiều bên liên quan, vận hành trong các ràng buộc pháp lý và sinh thái toàn cầu (Clarke, 2021).
Quản trị doanh nghiệp hiện đại đòi hỏi một bước chuyển căn bản: vượt thoát khỏi bài toán đại diện nhị nguyên hạn hẹp để kiến tạo một Kiến trúc Quản trị Tích hợp (Integrated Governance Architecture) bao quát toàn bộ chuỗi mắt xích thể chế:
{Quyền Sở hữu} {Mục đích Doanh nghiệp} {Hội đồng Quản trị} {Thẩm quyền Quyết định} {Hệ thống Giám sát} {Bằng chứng Dữ liệu} {Hệ thống Người–AI} {Phán đoán Con người} {Trách nhiệm Giải trình} {Giá trị Bền vững}
1.3. Nghịch lý Quyền lực – Trách nhiệm (Power–Accountability Paradox)
Quyền lực Doanh nghiệp (Corporate Power) là nguồn lực trung tâm quyết định việc huy động và phân bổ các dòng vốn khổng lồ trong nền kinh tế. Khi quy mô của các tập đoàn ngày càng phình to và được tăng cường bởi sức mạnh xử lý dữ liệu của AI, quyền lực của giới lãnh đạo thượng tầng đạt đến mức độ chưa từng thấy trong lịch sử. Tuy nhiên, điều này làm bộc lộ “nghịch lý quyền lực – trách nhiệm”: Quyền lực ra quyết định càng tập trung và có tầm ảnh hưởng sâu rộng bao nhiêu, thì cơ chế kiểm soát và xác định chủ thể chịu trách nhiệm xã hội lại càng trở nên khó khăn bấy nhiêu (Gordon & Ringe, 2018, 2025). Nếu quyền lực không được neo chặt vào một Mục đích Doanh nghiệp (Corporate Purpose) cao cả và một chuỗi trách nhiệm giải trình minh bạch, nó sẽ tất yếu dẫn đến sự tha hóa thể chế, trục lợi ngắn hạn và gây tổn hại nghiêm trọng cho xã hội.
1.4. Trí tuệ nhân tạo và khoảng trống trách nhiệm giải trình (AI and the Accountability Gap)
Khi các mô hình học sâu và hệ thống tác tử AI thông minh tham gia vào quá trình đề xuất quyết định đầu tư hoặc sa thải nhân sự, một nguy cơ pháp lý và đạo đức nghiêm trọng xuất hiện: Hiện tượng “khuếch tán trách nhiệm” (diffusion of responsibility). Khi các sai phạm xảy ra hoặc các thảm họa tài chính bùng phát, ban điều hành có xu hướng đổ lỗi cho sự “ảo giác” của thuật toán hoặc tính chất “hộp đen” (black-box opacity) của mô hình máy học.
Khoa học quản trị hiện đại cần thiết lập một ranh giới dứt khoát: Đầu ra Thuật toán (AI Output) $\neq$ Thẩm quyền Quyết định (Decision Authority) $\neq$ Trách nhiệm Giải trình (Accountability). Máy móc có thể tính toán xác suất, nhưng máy móc không có tư cách pháp nhân, không có lương tri và không thể chịu án phạt trước pháp luật. Mọi khoảng trống trách nhiệm nảy sinh từ việc lạm dụng AI đều phản ánh sự phá sản của hệ thống quản trị con người.
1.5. Khoảng trống nghiên cứu (Research Gap)
Y văn học thuật quốc tế hiện nay tồn tại một khoảng trống lý thuyết cốt lõi (Core Theoretical Gap): Thiếu vắng một mô hình khái niệm tích hợp có khả năng giải thích tường minh cơ chế chuyển hóa xuyên suốt từ Quyền sở hữu và Quyền lực tối cao sang Trách nhiệm giải trình và Giá trị bền vững trong điều kiện có sự tham gia của các hệ thống AI.
Các công trình nghiên cứu hiện hữu thường phân mảnh thành hai thái cực: hoặc nghiên cứu luật doanh nghiệp và cấu trúc hội đồng quản trị thuần túy mà xem nhẹ tác động của công nghệ thuật toán; hoặc nghiên cứu đạo đức AI và an toàn dữ liệu dưới góc độ kỹ thuật mà tách rời khỏi cấu trúc quyền lực thể chế của HĐQT. Hộp đen nằm giữa việc phân bổ thẩm quyền quản trị và việc thực thi trách nhiệm giải trình trước các bên liên quan vẫn chưa được giải mã một cách có hệ thống.
1.6. Mục tiêu nghiên cứu (Research Objectives)
Nhằm lấp đầy khoảng trống lý thuyết nêu trên, bài báo xác lập bốn mục tiêu học thuật cụ thể:
- Tổng hợp và tích hợp các trường phái lý thuyết quản trị: Hợp nhất Lý thuyết Đại diện, Lý thuyết Quản gia, Lý thuyết Phụ thuộc Nguồn lực, Lý thuyết Các bên Liên quan và Lý thuyết Trách nhiệm Giải trình thành một hệ thống nhận thức luận nhất quán.
- Xây dựng Mô hình AICGM: Thiết lập cấu trúc Mô hình Quản trị Doanh nghiệp Tích hợp Tăng cường bởi AI gồm 11 cấu phần liên kết nhân quả và kiến trúc 5 tầng quyền lực thể chế.
- Làm rõ các cơ chế bản lề: Luận giải vai trò điều tiết mang tính sống còn của Giám sát có Ý nghĩa của Con người (Meaningful Human Oversight) và vị thế độc tôn của Phán đoán Quản trị Con người (Human Governance Judgment).
- Bối cảnh hóa và định hình lộ trình thực nghiệm: Vận dụng hệ sinh thái doanh nghiệp tại thành phố biển đảo Phú Quốc làm bối cảnh ứng dụng khái niệm (Conceptual Application Context) nhằm minh họa tính khả thi của mô hình và thiết lập chương trình khảo sát thực nghiệm cho tương lai.
1.7. Câu hỏi nghiên cứu (Research Question)
Bài báo tập trung giải đáp câu hỏi khoa học trung tâm: Quyền lực và thẩm quyền doanh nghiệp được chuyển hóa thông qua Hội đồng Quản trị, cơ chế giám sát, dữ liệu bằng chứng, hệ thống tương tác Người–AI và phán đoán con người như thế nào để kiến tạo trách nhiệm giải trình minh bạch, xây dựng niềm tin của các bên liên quan và tạo lập giá trị doanh nghiệp có trách nhiệm, bền vững?
- PHÚ QUỐC NHƯ MỘT BỐI CẢNH ỨNG DỤNG KHÁI NIỆM (CONCEPTUAL CONTEXT)
2.1. Lý do lựa chọn Phú Quốc (Rationale for Selecting Phu Quoc)
Để các mệnh đề lý thuyết không dừng lại ở mức độ suy diễn trừu tượng, việc đối chiếu mô hình vào một không gian kinh tế thực tế là một đòi hỏi phương pháp luận tất yếu. Nghiên cứu xác lập Phú Quốc như một bối cảnh ứng dụng khái niệm (Conceptual Application Context). Cần khẳng định rõ ràng nguyên tắc khoa học: Bài viết này tuyệt đối không đưa ra các số liệu khảo sát thực địa hay các kết luận thực chứng chưa được kiểm định tại Phú Quốc, mà khai thác các đặc tính quản trị đặc thù của thành phố biển đảo này nhằm minh họa cho các căng thẳng thể chế của mô hình.
Phú Quốc là một không gian kinh tế biển đảo đang trải qua quá trình tái cấu trúc thể chế sâu sắc: nơi hội tụ đồng thời dòng vốn đầu tư tư nhân khổng lồ, các dự án hạ tầng đô thị quy mô lớn và các yêu cầu bảo tồn thiên nhiên nghiêm ngặt của một Khu Dự trữ Sinh quyển Thế giới được UNESCO công nhận.
2.2. Hệ sinh thái quản trị doanh nghiệp tại Phú Quốc (Corporate Governance Ecosystem)
Cấu trúc quản trị doanh nghiệp tại Phú Quốc sở hữu mạng lưới tương tác phức hợp giữa nhiều chủ thể:
- Cấu trúc sở hữu tập trung và quyền lực chi phối: Sự hiện diện của các tập đoàn tư nhân đa ngành quy mô lớn với cấu trúc sở hữu gia đình hoặc cổ đông chi phối, nơi quyền lực quyết định thường tập trung cao độ vào một số ít cá nhân sáng lập.
- Mạng lưới các bên liên quan đa dạng và nhạy cảm: Mọi quyết định đầu tư xây dựng khu nghỉ dưỡng, cáp treo hay sân golf đều tác động trực tiếp và tức thì đến quyền lợi của người dân bản địa, sinh kế của ngư dân ven biển, môi trường sinh thái rừng nguyên sinh và nguồn tài nguyên rạn san hô.
- Khoảng cách về năng lực quản trị giữa các khu vực: Sự phân hóa rõ rệt giữa hệ thống quản trị chuyên nghiệp, hiện đại của các tập đoàn lớn với năng lực quản trị còn mang tính tự phát, thiếu cơ chế kiểm soát nội bộ của khối doanh nghiệp nhỏ và vừa (SMEs) địa phương.
2.3. Các căng thẳng quản trị cốt lõi (Governance Tensions)
Môi trường kinh doanh tại Phú Quốc làm bộc lộ những mối xung đột thể chế gay gắt mà hệ thống quản trị phải giải quyết:
- Quyền tài sản của chủ sở hữu đối lập với Trách nhiệm bảo tồn hệ sinh thái (Ownership Rights vs. Ecological Stewardship): Áp lực tối đa hóa lợi nhuận của các cổ đông thúc đẩy việc chuyển đổi đất rừng và khai thác bờ biển, đối lập với trách nhiệm gìn giữ không gian sinh tồn tự nhiên cho các thế hệ tương lai.
- Lợi ích thương mại ngắn hạn đối lập với Sự bền vững của điểm đến (Short-term Profit vs. Destination Sustainability): Cuộc chạy đua doanh thu mùa vụ có nguy cơ làm tổn hại nghiêm trọng đến thương hiệu du lịch dài hạn của hòn đảo nếu hạ tầng xử lý chất thải bị quá tải.
- Quyền tự chủ điều hành của Ban Giám đốc đối lập với Cơ chế giám sát của Hội đồng Quản trị (Executive Discretion vs. Board Oversight): Tốc độ phát triển nóng của các dự án bất động sản biển đảo khiến HĐQT dễ bị rơi vào tình trạng thiếu hụt thông tin kiểm soát đối với các quyết định chi tiêu vốn của CEO.
- Tự động hóa bằng AI đối lập với Trách nhiệm giải trình xã hội (Algorithmic Decisions vs. Social Accountability): Việc các doanh nghiệp ứng dụng AI để tối ưu hóa việc phân bổ giá dịch vụ, quản trị nhân sự hoặc phân loại khách hàng có nguy cơ tạo ra các định kiến phân biệt đối xử mà không có chủ thể nào đứng ra nhận trách nhiệm giải trình trước chính quyền và cộng đồng.
2.4. Giá trị lý thuyết của bối cảnh (Theoretical Relevance of Context)
Những căng thẳng quản trị tại Phú Quốc chứng minh một chân lý thể chế sâu sắc: Giá trị của một doanh nghiệp không thể tách rời khỏi sức sống của hệ sinh thái nơi nó hoạt động (Ecosystem Interdependence). Một doanh nghiệp không thể tồn tại bền vững trên một hòn đảo bị ô nhiễm và suy thoái xã hội. Bối cảnh Phú Quốc là mảnh đất thực tế lý tưởng để chứng minh tính cấp thiết của việc xây dựng một mô hình quản trị mới: nơi quyền lực được dẫn dắt bởi mục đích nhân văn, được kiểm soát bởi dữ liệu và AI, nhưng luôn được định hướng bởi phán đoán đạo đức của con người nhằm tạo ra giá trị bền vững cho toàn xã hội.
- CƠ SỞ LÝ THUYẾT TÍCH HỢP (INTEGRATED THEORETICAL FOUNDATIONS)
Nhằm xây dựng nền tảng học thuật vững chắc cho mô hình AICGM, nghiên cứu tiến hành tổng hợp và tích hợp hữu cơ tám trường phái lý thuyết quản trị cốt lõi:
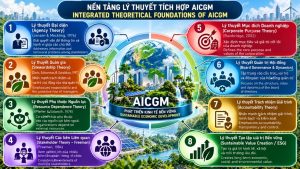
3.1. Lý thuyết Đại diện (Agency Theory)
Lý thuyết Đại diện (Jensen & Meckling, 1976; Hermalin & Weisbach, 2017) đặt nền tảng cho việc phân tích sự tách biệt giữa quyền sở hữu (Ownership) và quyền kiểm soát (Control). Lý thuyết giả định rằng con người có tính tư lợi và né tránh rủi ro, do đó người điều hành (Agents) luôn có xu hướng hành động vì lợi ích cá nhân thay vì tối đa hóa lợi ích cho chủ sở hữu (Principals). Trong mô hình AICGM, Lý thuyết Đại diện cung cấp luận cứ cho việc thiết lập các cơ chế kiểm soát nội bộ, kiểm toán độc lập, ủy ban lương thưởng và việc ứng dụng AI để giám sát, giảm thiểu chi phí đại diện và ngăn ngừa các hành vi trục lợi thông tin.
3.2. Lý thuyết Quản gia (Stewardship Theory)
Bổ sung cho những góc nhìn hoài nghi của Lý thuyết Đại diện, Lý thuyết Quản gia (Davis, Schoorman, & Donaldson, 1997) giả định rằng các nhà quản lý và thành viên HĐQT có thể được thúc đẩy bởi các động cơ nội tại cao đẹp: lòng tự trọng nghề nghiệp, tinh thần trách nhiệm và mong muốn phụng sự cho sự trường tồn của tổ chức. Khi được trao quyền và đặt trong một môi trường tin cậy, nhà quản lý sẽ hành động như những “người quản gia trung thành” (good stewards) của tài sản công ty. Lý thuyết này cung cấp cơ sở để giải thích cách thức Mục đích Doanh nghiệp định hình nên văn hóa phụng sự của HĐQT.
3.3. Lý thuyết Phụ thuộc Nguồn lực (Resource Dependence Theory)
Khởi xướng bởi Pfeffer và Salancik (1978), Lý thuyết Phụ thuộc Nguồn lực xem HĐQT không chỉ là cơ chế giám sát kiểm soát thụ động, mà là một thiết chế chiến lược quan trọng giúp tổ chức kết nối với môi trường bên ngoài. Thành viên HĐQT đóng vai trò cung cấp các nguồn lực quan trọng: tri thức chuyên môn, các mối quan hệ thể chế, tính chính danh xã hội và các kênh tiếp cận vốn (Wright, Siegel, Keasey, & Filatotchev, 2013). Dưới góc độ công nghệ, lý thuyết này giải thích sự cần thiết của việc đa dạng hóa thành viên HĐQT để bao hàm các chuyên gia am hiểu về AI, dữ liệu và biến đổi khí hậu.
3.4. Lý thuyết Các bên Liên quan (Stakeholder Theory)
Được hệ thống hóa bởi Freeman (2010) và Donaldson và Preston (1995), Lý thuyết Các bên Liên quan khẳng định rằng doanh nghiệp không phải là một ốc đảo biệt lập thuộc sở hữu tuyệt đối của cổ đông. Thành công lâu dài của doanh nghiệp đòi hỏi phải tạo ra giá trị và bảo vệ lợi ích hợp pháp của toàn bộ mạng lưới các bên liên quan: người lao động, khách hàng, nhà cung ứng, cộng đồng bản địa và môi trường tự nhiên. Lý thuyết này là nền tảng đạo đức để mô hình AICGM mở rộng đầu ra từ lợi nhuận tài chính kế toán sang Giá trị Bền vững toàn diện.
3.5. Lý thuyết Mục đích Doanh nghiệp (Corporate Purpose Theory)
Các nghiên cứu quản trị hiện đại (Canals, 2022; Bood, van Ees, & Postma, 2022) nhấn mạnh rằng Mục đích Doanh nghiệp là bản tuyên ngôn về lý do tồn tại của tổ chức, định hình cách thức doanh nghiệp sử dụng quyền lực kinh tế để đóng góp cho sự tiến bộ của xã hội. Mục đích doanh nghiệp đóng vai trò là “kim chỉ nam thể chế”, dẫn dắt các lựa chọn chiến lược của HĐQT và thiết lập chuẩn mực đạo đức để thẩm định việc ứng dụng các công nghệ mới như AI.
3.6. Lý thuyết Quản trị Hội đồng (Board Governance and Dynamics Theory)
Y văn quản trị của Nhà xuất bản Đại học Cambridge (Huse, 2007; Stiles, 2021) chỉ ra rằng hiệu quả quản trị không chỉ phụ thuộc vào cơ cấu hình thức của HĐQT (tỷ lệ thành viên độc lập, quy mô hội đồng) mà chịu sự chi phối quyết định bởi Động lực học Hội đồng (Board Dynamics): văn hóa tranh biện, tính độc lập trong nhận thức, chất lượng đối thoại và sự tin cậy lẫn nhau giữa các thành viên. HĐQT là nơi giao thoa giữa quyền lực, lãnh đạo chiến lược và giám sát trách nhiệm giải trình (Cikaliuk, Eraković, Jackson, Noonan, & Watson, 2020).
3.7. Lý thuyết Trách nhiệm Giải trình (Accountability Theory)
Lý thuyết Trách nhiệm Giải trình làm rõ chuỗi quan hệ cấu thành của thể chế: Thẩm quyền được ủy thác $\to$ Bổn phận cung cấp thông tin $\to$ Sự thẩm định độc lập $\to$ Chế tài thực thi trách nhiệm. Trách nhiệm giải trình đòi hỏi sự minh bạch tuyệt đối về việc: Ai đã quyết định? Dựa trên bằng chứng nào? Động cơ là gì? Và ai sẽ chịu trách nhiệm cho các hệ quả phát sinh? (Spedding, 2005; Nurdin, 2011). Đây là nền tảng để ngăn chặn hiện tượng lạm dụng quyền lực hoặc trốn tránh trách nhiệm đằng sau các hệ thống AI.
3.8. Lý thuyết Tạo lập Giá trị Bền vững (Sustainable Value Creation Theory)
Lý thuyết này định nghĩa lại thành quả cuối cùng của quản trị doanh nghiệp trong thế kỷ XXI: Chuyển dịch căn bản từ việc tối đa hóa giá trị cổ đông ngắn hạn (Shareholder Value) sang kiến tạo Giá trị Bền vững (Sustainable Value), dung hợp hài hòa ba trụ cột Môi trường – Xã hội – Quản trị (ESG) (Knell, 2006; Nicholls, 2026). Một hệ thống quản trị hiệu quả là một hệ thống đảm bảo doanh nghiệp phát triển thịnh vượng mà không tước đoạt tài nguyên và cơ hội sinh tồn của các thế hệ mai sau.
- TỪ QUẢN TRỊ SỐ ĐẾN QUẢN TRỊ TĂNG CƯỜNG BỞI AI VÀ BẢN CHẤT CỦA GIÁM SÁT CÓ Ý NGHĨA
4.1. AI như một năng lực tăng cường quản trị (Governance Augmentation Capability)
Sự thâm nhập của AI vào phòng họp của HĐQT mang lại những bước tiến đột phá về năng lực nhận thức và kiểm soát thể chế:
- Kiểm toán liên tục theo thời gian thực (Continuous Auditing): Các thuật toán học máy có khả năng quét hàng triệu giao dịch tài chính mỗi giây, tự động phát hiện các dấu hiệu gian lận, xung đột lợi ích hoặc giao dịch với các bên liên quan bất thường mà kiểm toán truyền thống dễ bỏ sót.
- Giám sát rủi ro tuân thủ chủ động (Proactive Compliance Monitoring): AI liên tục cập nhật các biến động pháp lý, quy định môi trường và chính sách thuế trên toàn cầu, tự động đối chiếu với hoạt động của doanh nghiệp để cảnh báo các nguy cơ vi phạm pháp luật trước khi chúng bùng phát.
- Mô phỏng kịch bản thẩm định đầu tư (Strategic Investment Simulation): HĐQT có thể sử dụng các mô hình AI để chạy các bài kiểm tra sức chịu đựng (stress-tests) đối với các dự án đầu tư lớn, mô phỏng phản ứng của thị trường trước các biến động lãi suất hoặc thảm họa thiên tai.
- Tổng hợp bằng chứng quản trị đa chiều: Xử lý ngôn ngữ tự nhiên (NLP) giúp phân tích nhanh chóng hàng ngàn trang tài liệu pháp lý, báo cáo kỹ thuật và phản hồi của khách hàng, cung cấp bức tranh dữ liệu cô đọng cho các thành viên HĐQT trước mỗi kỳ họp.
4.2. AI như một đối tượng cần được quản trị (AI as an Object of Governance)
Điểm đột phá về mặt nhận thức luận của nghiên cứu này là khẳng định tính hai mặt (dual nature) của trí tuệ nhân tạo: AI không chỉ là công cụ giúp HĐQT quản trị doanh nghiệp, mà chính bản thân các hệ thống AI đang vận hành trong doanh nghiệp là một đối tượng pháp lý và đạo đức bắt buộc phải chịu sự quản trị của HĐQT (AI as an Object of Governance).
HĐQT phải chịu trách nhiệm thể chế trong việc thiết lập Khung Quản trị AI Doanh nghiệp (Corporate AI Governance Framework), bao gồm:
- Quy định rõ ràng phạm vi các quyết định mà AI được phép tham gia hỗ trợ;
- Thiết lập ranh giới đạo đức ngăn chặn các thuật toán khai thác dữ liệu người dùng trái phép hoặc tạo ra định kiến phân biệt đối xử;
- Kiểm soát rủi ro an ninh mạng, rò rỉ bí mật thương mại và sự phụ thuộc quá mức vào các nhà cung cấp nền tảng công nghệ bên thứ ba.
4.3. Các rủi ro đặc thù trong quản trị thuật toán (Algorithmic Governance Risks)
Việc đưa AI vào quy trình ra quyết định của thượng tầng doanh nghiệp tiềm ẩn những rủi ro thể chế nghiêm trọng:
- Vấn đề hộp đen và sự thiếu minh bạch (Opacity and Black-box Problem): Các mô hình học sâu đưa ra khuyến nghị từ chối một khoản tín dụng hoặc tái cơ cấu một chi nhánh nhưng không thể giải trình mạch lạc nguyên nhân, tạo rủi ro pháp lý lớn cho HĐQT.
- Rủi ro khuếch tán trách nhiệm (Diffusion of Accountability): Ban điều hành đổ lỗi cho AI khi dự báo sai; HĐQT đổ lỗi cho nhà cung cấp phần mềm; kết quả là quyền lợi của cổ đông và các bên liên quan bị tổn hại mà không ai đứng ra chịu trách nhiệm.
- Ảo tưởng về tính khách quan của thuật toán (Illusion of Algorithmic Objectivity): Niềm tin mù quáng rằng máy móc không có định kiến, trong khi thực tế dữ liệu lịch sử được dùng để huấn luyện AI thường chứa đựng sâu sắc các thiên kiến xã hội trong quá khứ.
- Rủi ro lệch pha giá trị (Value Misalignment): Thuật toán AI được lập trình để tối đa hóa một chỉ số ngắn hạn (ví dụ: tối đa hóa dòng tiền mặt quý này) có thể đưa ra các khuyến nghị hủy hoại môi trường hoặc bóc lột người lao động, đi ngược lại Mục đích Doanh nghiệp dài hạn.
4.4. Giám sát có ý nghĩa của con người (Meaningful Human Oversight)
Để khắc phục các rủi ro trên, nghiên cứu này xác lập khái niệm then chốt: Giám sát có Ý nghĩa của Con người (Meaningful Human Oversight). Khái niệm này vượt xa thủ tục “con người tham gia mang tính hình thức” (rubber-stamping). Giám sát có ý nghĩa đòi hỏi các thành viên HĐQT và ban điều hành phải đáp ứng đồng thời bốn điều kiện thể chế:
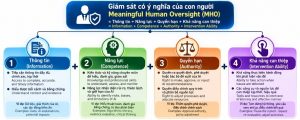
- Đủ thông tin giải thích (Information): Con người phải được cung cấp các phân tích mà thuật toán có thể giải thích được (Explainable AI – XAI), nắm rõ logic và các giả định của mô hình.
- Đủ năng lực công nghệ (Competence): Thành viên HĐQT phải được trang bị kiến thức căn bản về dữ liệu và AI (AI Literacy) để có khả năng chất vấn các khuyến nghị của máy móc.
- Đủ thẩm quyền pháp lý (Authority): Cơ chế thể chế phải quy định rõ ràng rằng chỉ có con người mới sở hữu thẩm quyền phê duyệt cuối cùng.
- Khả năng can thiệp thực tế (Intervention Ability): Con người phải có quyền lực và công cụ thực tế để phủ quyết, đình chỉ hoặc điều chỉnh các quyết định của hệ thống thuật toán bất cứ lúc nào.
4.5. Phán đoán quản trị của con người (Human Governance Judgment)
Tại đỉnh cao của kiến trúc quản trị, Phán đoán Quản trị của Con người (Human Governance Judgment) là pháo đài đạo đức bất khả xâm phạm. Trí tuệ nhân tạo có thể tối ưu hóa các phương trình kinh tế, nhưng chỉ có con người mới có thể cảm nhận được danh dự, lòng trung thành với các cổ đông, sự thấu cảm với nỗi khổ của người lao động và trách nhiệm lịch sử trước sự suy thoái của môi trường sinh thái. Phán đoán con người chính là sự dung hòa giữa lý trí sắc bén và lương tâm trong sáng.
4.6. Nguyên lý nền tảng của Quản trị AI (Core Principle of AI Governance)
Nghiên cứu đúc kết nguyên tắc nhận thức luận tối cao:
“Trí tuệ nhân tạo có thể tăng cường năng lực giám sát, dự báo rủi ro và xử lý bằng chứng của hệ thống quản trị; nhưng Con người duy trì tuyệt đối thẩm quyền quyết định, trách nhiệm ủy thác và trách nhiệm giải trình tối hậu trước pháp luật và xã hội.”
(AI may augment governance; it does not eliminate human accountability).
- PHÁT TRIỂN MÔ HÌNH AICGM VÀ HỆ THỐNG MỆNH ĐỀ LÝ THUYẾT (DEVELOPMENT OF THE AICGM MODEL)
Mô hình Quản trị Doanh nghiệp Tích hợp Tăng cường bởi AI (AICGM) được thiết lập thông qua chuỗi nhân quả gồm 11 cấu phần liên hoàn, đặt dưới sự điều tiết của Giám sát có Ý nghĩa của Con người:
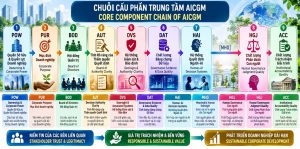
Dưới đây là phần luận giải cơ chế thể chế và phát triển hệ thống 12 mệnh đề nghiên cứu khoa học:
5.1. Quyền Sở hữu & Quyền lực (POW) và Mục đích Doanh nghiệp (PUR)
Quyền sở hữu là nguồn gốc khởi thủy của quyền lực doanh nghiệp. Cấu trúc sở hữu (tập trung hay phân tán, sở hữu nhà nước hay tư nhân, sự hiện diện của các nhà đầu tư tổ chức) quyết định cách thức quyền lực được định hình và sử dụng. Tuy nhiên, quyền sở hữu không thể tự tạo ra tính chính danh xã hội nếu nó không được gắn kết với một Mục đích Doanh nghiệp cao cả. Khi các chủ sở hữu xác lập mục đích tổ chức vượt ra ngoài lợi nhuận tài chính trước mắt để phụng sự cộng đồng, quyền lực doanh nghiệp sẽ được định hướng một cách nhân văn và có trách nhiệm.
- Mệnh đề 1 (H1): Cấu trúc Quyền sở hữu và Quyền lực minh bạch, có tầm nhìn dài hạn có tác động tích cực đến việc xác lập Mục đích Doanh nghiệp mang tính nhân văn và bền vững.
5.2. Mục đích Doanh nghiệp (PUR) và Định hướng Quản gia của Hội đồng Quản trị (BOD)
Mục đích Doanh nghiệp đóng vai trò là “kim chỉ nam chuẩn mực” dẫn dắt hành vi của Hội đồng Quản trị. Khi mục đích của tổ chức được tuyên ngôn rõ ràng và thể chế hóa sâu sắc, các thành viên HĐQT sẽ thoát khỏi lối tư duy kiểm soát đại diện hạn hẹp để chuyển dịch sang định hướng quản gia (Stewardship Orientation), coi trọng trách nhiệm bảo vệ tài sản dài hạn và duy trì uy tín thể chế của tổ chức trước xã hội.
- Mệnh đề 2 (H2): Mục đích Doanh nghiệp rõ ràng và có trách nhiệm xã hội có tác động tích cực đến Định hướng Quản gia và Đạo đức Trách nhiệm của Hội đồng Quản trị.
5.3. Chất lượng Hội đồng Quản trị (BOD) và Tính Rõ ràng của Thẩm quyền Quyết định (AUT)
Một HĐQT chất lượng cao—được đặc trưng bởi tính độc lập của các thành viên, sự đa dạng về chuyên môn, văn hóa tranh biện cởi mở và năng lực hiểu biết công nghệ—sẽ có khả năng thiết kế một cơ chế phân bổ thẩm quyền ra quyết định khoa học. HĐQT chuyên nghiệp sẽ phân định ranh giới minh bạch: Việc nào thuộc thẩm quyền quyết định chiến lược của HĐQT? Việc nào được ủy quyền cho CEO điều hành? Và các giới hạn chi tiêu, chấp nhận rủi ro được thiết lập như thế nào?
- Mệnh đề 3 (H3): Chất lượng và tính Độc lập của Hội đồng Quản trị có tác động tích cực đến Tính Rõ ràng và Minh bạch của Thẩm quyền Quyết định trong doanh nghiệp.
5.4. Tính Rõ ràng của Thẩm quyền (AUT) và Hệ thống Giám sát & Bảo đảm (OVS)
Sự minh bạch về thẩm quyền là tiền đề bắt buộc để thiết lập một hệ thống giám sát và bảo đảm hiệu quả. Khi ranh giới quyền hạn giữa HĐQT và Ban Điều hành bị mập mờ, các ủy ban kiểm toán và kiểm soát nội bộ sẽ bị vô hiệu hóa hoặc rơi vào tình trạng can thiệp sự vụ chồng chéo. Phân định thẩm quyền rõ ràng cho phép hệ thống giám sát hoạt động có trọng tâm, thiết lập các chỉ số cảnh báo rủi ro chính xác và bảo đảm tính tuân thủ pháp lý nghiêm ngặt.
- Mệnh đề 4 (H4): Tính Rõ ràng của Thẩm quyền Quyết định có tác động tích cực đến Chất lượng và Hiệu quả của Hệ thống Giám sát và Hoạt động Bảo đảm.
5.5. Hệ thống Giám sát (OVS) và Chất lượng Dữ liệu & Bằng chứng Quản trị (DAT)
Một hệ thống giám sát và kiểm soát nội bộ chặt chẽ sẽ thúc đẩy việc chuẩn hóa các dòng dữ liệu vận hành và dữ liệu tài chính trong toàn doanh nghiệp. Áp lực tuân thủ và yêu cầu giải trình từ HĐQT buộc các phòng ban phải duy trì tính toàn vẹn của dữ liệu, loại bỏ các sai lệch kế toán và xây dựng các “chuỗi bằng chứng số” (digital audit trails) có khả năng truy xuất nguồn gốc rõ ràng.
- Mệnh đề 5 (H5): Chất lượng của Hệ thống Giám sát và Hoạt động Bảo đảm có tác động tích cực đến Tính Chuẩn xác, Toàn vẹn và Độ tin cậy của Dữ liệu & Bằng chứng Quản trị.
5.6. Dữ liệu & Bằng chứng Quản trị (DAT) và Hệ thống Quyết định Người–AI (HAI)
Dữ liệu sạch, tin cậy và có cấu trúc là điều kiện tiên quyết để xây dựng và vận hành các Hệ thống Quyết định Người–AI hiệu quả ở cấp thượng tầng. Nếu dữ liệu đầu vào bị sai lệch hoặc thiếu kiểm chứng, các mô hình AI phục vụ HĐQT sẽ đưa ra các khuyến nghị phân tích rủi ro sai lầm (“rác vào, rác ra”). Chất lượng dữ liệu bằng chứng quyết định trực tiếp độ chính xác của các thuật toán phân tích quản trị.
- Mệnh đề 6 (H6): Chất lượng Dữ liệu & Bằng chứng Quản trị có tác động tích cực đến Chất lượng Hoạt động và Độ tin cậy của Hệ thống Quyết định Người–AI.
5.7. Hệ thống Quyết định Người–AI (HAI) và Chất lượng Phán đoán Quản trị Con người (HGJ)
Hệ thống Quyết định Người–AI cung cấp cho các thành viên HĐQT bức tranh phân tích toàn cảnh, nhận diện tức thời các xung đột lợi ích tiềm ẩn và mô phỏng các kịch bản rủi ro đa chiều. Nhờ được hỗ trợ bởi năng lực xử lý dữ liệu vượt trội của máy móc, các nhà lãnh đạo cấp cao có thể vượt qua các giới hạn nhận thức cá nhân, giảm thiểu các thiên kiến tâm lý chủ quan và nâng cao độ sắc bén trong các phán đoán quản trị của mình.
- Mệnh đề 7 (H7): Chất lượng của Hệ thống Quyết định Người–AI có tác động tích cực đến Chất lượng Phán đoán Quản trị của Con người.
5.8. Phán đoán Quản trị Con người (HGJ) và Chất lượng Trách nhiệm Giải trình (ACC)
Phán đoán quản trị sáng suốt, dựa trên lương tri đạo đức và dữ liệu bằng chứng xác thực là nền tảng cốt lõi của trách nhiệm giải trình thể chế. Một quyết định của HĐQT được đưa ra dựa trên sự cẩn trọng (Duty of Care) và sự trung thành (Duty of Loyalty) sẽ luôn có khả năng giải trình minh bạch trước các cơ quan quản lý nhà nước, thị trường chứng khoán và các cổ đông: Giải thích rõ lý do lựa chọn, các phương án đã cân nhắc và biện pháp kiểm soát rủi ro đã thiết lập.
- Mệnh đề 8 (H8): Chất lượng Phán đoán Quản trị của Con người có tác động trực tiếp và tích cực đến Chất lượng Trách nhiệm Giải trình của tổ chức.
5.9. Trách nhiệm Giải trình (ACC) và Niềm tin của Các bên Liên quan (STK)
Trách nhiệm giải trình minh bạch và nhất quán là cơ chế duy nhất để xây dựng và củng cố niềm tin thể chế (Institutional Trust). Khi một doanh nghiệp dám chịu trách nhiệm về các hành vi của mình, chủ động công bố thông tin trung thực và tôn trọng sự giám sát của xã hội, doanh nghiệp đó sẽ kiến tạo được lòng tin vững chắc từ cổ đông, đối tác tài chính, người lao động và cộng đồng cư dân bản địa, thiết lập “tính chính danh xã hội để tồn tại”.
- Mệnh đề 9 (H9): Chất lượng Trách nhiệm Giải trình cao có tác động tích cực đến việc Củng cố Niềm tin và Tính Chính danh của Doanh nghiệp trước Các bên Liên quan.
5.10. Niềm tin của Các bên Liên quan (STK) và Giá trị Bền vững (RSCV)
Niềm tin của các bên liên quan và vốn xã hội dồi dào là tài sản chiến lược quý giá nhất bảo đảm cho sự sinh tồn lâu dài của doanh nghiệp. Một doanh nghiệp nhận được sự ủng hộ tuyệt đối của cộng đồng và chính quyền địa phương sẽ có chi phí huy động vốn thấp hơn, chuỗi cung ứng bền bỉ hơn và khách hàng trung thành hơn, từ đó chuyển hóa thành Giá trị Doanh nghiệp có Trách nhiệm và Bền vững, hài hòa giữa kinh tế và môi trường.
- Mệnh đề 10 (H10): Niềm tin của Các bên Liên quan có tác động tích cực đến việc Tạo lập và Duy trì Giá trị Doanh nghiệp có Trách nhiệm và Bền vững.
5.11. Vai trò Điều tiết của Giám sát có Ý nghĩa của Con người (MHO Moderation)
Nếu thiếu sự Giám sát có Ý nghĩa của Con người, việc ứng dụng AI vào thượng tầng quản trị có thể phản tác dụng: Các thành viên HĐQT sẽ ỷ lại vào máy móc, tin tưởng mù quáng vào các thuật toán hộp đen, dẫn đến việc suy giảm năng lực phán đoán phản biện và tạo ra khoảng trống trách nhiệm. Sự giám sát có ý nghĩa (đủ thông tin, đủ năng lực, đủ thẩm quyền và quyền phủ quyết) đóng vai trò là “bộ khóa van an toàn”, bảo đảm rằng AI chỉ phát huy tác dụng khuếch đại năng lực phán đoán của con người chứ không làm tha hóa con người.
- Mệnh đề 11 (H11): Giám sát có Ý nghĩa của Con người đóng vai trò điều tiết tích cực mối quan hệ giữa Chất lượng Hệ thống Quyết định Người–AI và Chất lượng Phán đoán Quản trị của Con người.
5.12. Cơ chế Trung gian Nối tiếp Toàn phần (Serial Mediation Mechanism)
Toàn bộ chuỗi vận hành thể chế của AICGM tạo thành một cơ chế truyền dẫn liên tục: Quyền lực sở hữu ban đầu không thể trực tiếp tạo ra giá trị bền vững nếu thiếu một chuỗi chuyển hóa thể chế: Từ Mục đích $\to$ Hội đồng $\to$ Thẩm quyền $\to$ Giám sát $\to$ Dữ liệu $\to$ Hệ thống Người–AI $\to$ Phán đoán con người $\to$ Giải trình $\to$ Niềm tin xã hội. Đây là chuỗi nhân quả hoàn chỉnh của khoa học quản trị kỷ nguyên mới.
- Mệnh đề 12 (H12): Quyền sở hữu tác động gián tiếp đến Giá trị Doanh nghiệp Bền vững thông qua chuỗi truyền dẫn trung gian nối tiếp: Mục đích $\to$ Hội đồng $\to$ Thẩm quyền $\to$ Giám sát $\to$ Dữ liệu $\to$ Hệ thống Người–AI $\to$ Phán đoán $\to$ Giải trình $\to$ Niềm tin các bên liên quan.
- KIẾN TRÚC LÝ THUYẾT NĂM TẦNG CỦA AICGM (FIVE-LAYER ARCHITECTURE)
Nhằm khái quát hóa tính cơ chế và đảm bảo tính mạch lạc về mặt nhận thức luận, mô hình AICGM được cấu trúc thành hệ thống 5 tầng quyền lực thể chế phân định rõ ràng:
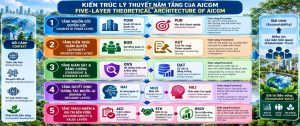
Luận giải tính cơ chế của Kiến trúc năm tầng
Kiến trúc 5 tầng của AICGM thiết lập một chu trình chuyển hóa quyền lực thể chế hoàn chỉnh:
- Tầng 1 (Nguồn gốc Quyền lực): Trả lời câu hỏi: Quyền lực bắt nguồn từ đâu và được sử dụng vì mục đích gì? Thiết lập nền tảng đạo đức ngăn chặn sự tha hóa tư bản.
- Tầng 2 (Kiến trúc Thẩm quyền): Trả lời câu hỏi: Ai có quyền quyết định và thẩm quyền được phân bổ như thế nào? Ngăn ngừa sự chồng chéo hoặc lạm quyền giữa HĐQT và Ban Điều hành.
- Tầng 3 (Giám sát & Bằng chứng): Trả lời câu hỏi: Ai kiểm tra, giám sát và dựa trên những bằng chứng dữ liệu nào? Thiết lập sự minh bạch thông tin và kỷ luật tuân thủ.
- Tầng 4 (Quyết định Tương tác Người–AI): Trả lời câu hỏi: Công nghệ AI tham gia hỗ trợ như thế nào và ai chịu trách nhiệm phán đoán? Nơi công nghệ phục vụ con người dưới van an toàn của sự giám sát có ý nghĩa.
- Tầng 5 (Trách nhiệm & Giá trị Bền vững): Trả lời câu hỏi: Ai chịu trách nhiệm giải trình và giá trị được tạo ra cho những ai? Đích đến tối thượng của việc chuyển hóa quyền lực thành sự thịnh vượng xã hội.
- MÔ HÌNH KHÁI NIỆM TÍCH HỢP (INTEGRATED CONCEPTUAL MODEL)
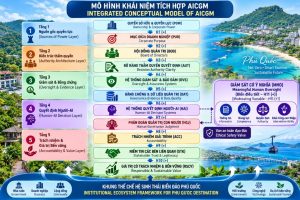
Chú thích hình học thuật chuẩn hóa (Figure Caption):
Figure 1. The AI-Augmented Integrated Corporate Governance Model (AICGM): From Power to Sustainable Value Through Meaningful Human Oversight and Algorithmic Accountability.
(Hình 1. Mô hình Quản trị Doanh nghiệp Tích hợp Tăng cường bởi AI (AICGM): Từ Quyền lực đến Giá trị Bền vững thông qua Giám sát có Ý nghĩa của Con người và Trách nhiệm Giải trình Thuật toán).
- DIỄN GIẢI AICGM TRONG BỐI CẢNH PHÚ QUỐC (CONTEXTUALIZING AICLM FOR PHU QUOC)
8.1. Sở hữu và phân bổ quyền lực trong doanh nghiệp tại Phú Quốc
Thực tiễn quản trị tại Phú Quốc bộc lộ sự chi phối của các nhóm cổ đông lớn và doanh nghiệp gia đình. Quyền lực thường tập trung cao độ vào nhà sáng lập, dẫn đến nguy cơ xung đột đại diện kiểu mới: xung đột giữa cổ đông lớn và cổ đông nhỏ (Principal–Principal Conflict), cũng như xung đột giữa chủ doanh nghiệp với cộng đồng địa phương. Áp dụng AICGM, doanh nghiệp tại Phú Quốc cần tái cấu trúc HĐQT theo hướng tăng cường tỷ lệ thành viên độc lập, minh bạch hóa các giao dịch với bên liên quan và thiết lập ủy ban đạo đức để cân bằng quyền lực.
8.2. Mục đích doanh nghiệp trong hệ sinh thái biển đảo
Trong không gian nhạy cảm của một thành phố đảo, Mục đích Doanh nghiệp của các công ty du lịch và hạ tầng không thể chỉ là “tối đa hóa tỷ suất sinh lời trên vốn cổ phần”. Mục đích phải được gắn chặt vào nghĩa vụ bảo tồn di sản sinh thái: Bảo vệ rạn san hô Nam An Thới, giữ gìn nguồn nước ngầm Dương Đông và kiến tạo việc làm bền vững cho cư dân địa phương. Một doanh nghiệp phá hủy môi trường biển đảo để kiếm lợi nhuận sẽ sớm bị tước bỏ “giấy phép xã hội để hoạt động”.
8.3. Thiết kế thẩm quyền HĐQT và ban điều hành tại các doanh nghiệp dịch vụ biển đảo
Tốc độ vận hành của ngành dịch vụ du lịch tại Phú Quốc đòi hỏi sự phản ứng cực kỳ linh hoạt của Ban Tổng Giám đốc trước các biến động thời tiết và luồng khách. AICGM cung cấp khung thẩm quyền minh bạch: HĐQT tập trung phê duyệt khẩu vị rủi ro (Risk Appetite), giám sát các thương vụ đầu tư tài sản cố định lớn và thẩm định chiến lược chuyển đổi xanh; đồng thời phân quyền tự chủ tác nghiệp mạnh mẽ cho ban điều hành nhưng đặt dưới hệ thống giám sát số hóa thời gian thực.
8.4. Giám sát rủi ro và quản trị dữ liệu bằng chứng
Các doanh nghiệp hoạt động trên đảo đối mặt với các rủi ro pháp lý và môi trường đặc thù: quy hoạch sử dụng đất ven biển, tiêu chuẩn xả thải nước sinh hoạt và an toàn phòng chống thiên tai. Hệ thống giám sát theo mô hình AICGM đòi hỏi phải số hóa toàn bộ dữ liệu quan trắc môi trường, dữ liệu tiêu thụ tài nguyên và lưu trữ chúng trên nền tảng đám mây an toàn, tạo thành “chuỗi bằng chứng số bất biến” phục vụ cho công tác kiểm toán của HĐQT và thanh tra của cơ quan nhà nước.
8.5. Kịch bản ứng dụng tiềm năng của AI Governance
Trong môi trường quản trị tại Phú Quốc, AI hỗ trợ đắc lực cho HĐQT trên các phương diện:
- Giám sát việc tuân thủ các chỉ số ESG thời gian thực: Thuật toán AI tự động tổng hợp dữ liệu từ các cảm biến IoT đo lượng nước thải, khí thải và mức tiêu thụ điện tại các khu nghỉ dưỡng để đối chiếu với tiêu chuẩn môi trường quốc gia, cảnh báo ngay lập tức cho Ủy ban Kiểm toán của HĐQT nếu có nguy cơ vi phạm.
- Thẩm định dự án đầu tư ven biển bằng mô phỏng kịch bản biến đổi khí hậu: AI phân tích mô hình nước biển dâng và tần suất bão nhiệt đới trong 20 năm tới để đánh giá độ an toàn tài chính và kỹ thuật của các dự án bất động sản nghỉ dưỡng trước khi HĐQT ra quyết định rót vốn.
- Phát hiện gian lận và xung đột lợi ích: AI quét dữ liệu mua sắm chuỗi cung ứng vật tư hải đảo để phát hiện các dấu hiệu thông đồng, nâng khống giá nguyên liệu trong các giao dịch của ban điều hành.
8.6. Trách nhiệm giải trình và cam kết với cộng đồng địa phương
AICGM thiết lập chuẩn mực giải trình đa bên cho doanh nghiệp Phú Quốc: HĐQT định kỳ công bố Báo cáo Phát triển Bền vững Tích hợp (Integrated Sustainability Report), giải trình minh bạch trước cộng đồng cư dân về những đóng góp cho quỹ bảo tồn thiên nhiên, chính sách tuyển dụng lao động địa phương và các giải pháp giảm thiểu rác thải nhựa. Sự minh bạch này xây dựng niềm tin xã hội vững chắc, biến thương hiệu doanh nghiệp thành niềm tự hào của cư dân đảo ngọc.
- CÁC MÔ HÌNH CẠNH TRANH VÀ RANH GIỚI LÝ THUYẾT (COMPETING MODELS)
Để chứng minh tính vượt trội về mặt lý thuyết và phương pháp luận, AICGM được đặt trong sự so sánh tương phản với 4 mô hình quản trị cạnh tranh:
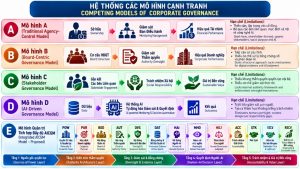
- Mô hình A (Traditional Agency-Control Model): Tiếp cận quản trị như một cuộc đối đầu lợi ích thuần túy giữa cổ đông và ban điều hành, hoàn toàn bất lực trong việc giải thích trách nhiệm sinh thái và các thách thức của thời đại số.
- Mô hình B (Board-Centric Model): Quá chú trọng vào các chỉ số hình thức của HĐQT (số lượng cuộc họp, tỷ lệ độc lập) mà bỏ qua dòng chảy dữ liệu thực tế và chất lượng phán đoán đạo đức của các thành viên.
- Mô hình C (Stakeholder Governance Model): Đưa ra các mục tiêu lý tưởng về trách nhiệm xã hội nhưng thiếu cơ chế quyền lực thể chế và hạ tầng kiểm soát nội bộ để hiện thực hóa các cam kết đó.
- Mô hình D (AI-Driven Governance Model): Cực đoan hóa việc tự động hóa quản trị, phó mặc việc đánh giá rủi ro cho thuật toán. Mô hình này làm sụp đổ trách nhiệm giải trình pháp lý và tạo ra nguy cơ tha hóa thể chế khi thuật toán bị lỗi.
- Mô hình E (Full AICGM): Dung hợp hoàn hảo giữa quyền lực sở hữu, mục đích thể chế cao cả, sức mạnh tính toán của AI, sự giám sát có ý nghĩa của con người và cam kết tạo lập giá trị bền vững cho toàn xã hội. Đây là mô hình đạt độ hoàn thiện cao nhất về mặt nhận thức luận quản trị.
- CHƯƠNG TRÌNH KIỂM ĐỊNH THỰC NGHIỆM TƯƠNG LAI (FUTURE EMPIRICAL VALIDATION AGENDA)
10.1. Thiết kế nghiên cứu kiểm định (Empirical Research Design)
Để kiểm định tính xác thực của mô hình AICGM, nghiên cứu tương lai đề xuất thiết kế định lượng kết hợp dữ liệu khảo sát đa nguồn (Multi-source Survey) với dữ liệu thứ cấp từ báo cáo quản trị công khai (Archival Data), nhằm kiểm soát triệt để hiện tượng sai lệch phương pháp chung (Common Method Bias – CMB):
- Dữ liệu thứ cấp (Archival Data): Thu thập dữ liệu về cấu trúc sở hữu, quy mô HĐQT, tỷ lệ thành viên độc lập, tần suất họp, thù lao ban điều hành và các chỉ số tài chính từ báo cáo thường niên, báo cáo quản trị công ty niêm yết.
- Dữ liệu khảo sát sơ cấp (Survey Data): Thu thập dữ liệu về các biến số định tính (Mục đích doanh nghiệp, Động lực học HĐQT, Năng lực AI, Giám sát có ý nghĩa, Phán đoán đạo đức, Niềm tin các bên liên quan).
10.2. Xác định đơn vị phân tích và đối tượng khảo sát (Unit of Analysis & Sampling)
- Đơn vị phân tích (Unit of Analysis): Các công ty cổ phần, tập đoàn kinh tế và doanh nghiệp quy mô vừa và lớn có hoạt động kinh doanh thực tế tại Phú Quốc (các phân khúc: lưu trú nghỉ dưỡng, bất động sản du lịch, vận tải, hạ tầng, thương mại).
- Đối tượng cung cấp thông tin (Key Informants): Tiếp cận các cá nhân giữ cương vị tối cao trong kiến trúc quản trị:
- Nhóm Quản trị Thượng tầng: Chủ tịch HĐQT, Thành viên HĐQT Độc lập, Trưởng Ban Kiểm soát, Thư ký Công ty;
- Nhóm Điều hành Cấp cao: Tổng Giám đốc (CEO), Giám đốc Tài chính (CFO), Giám đốc Pháp chế và Tuân thủ;
- Nhóm Đại diện Các bên Liên quan: Trưởng đại diện cổ đông nhỏ, đại diện chính quyền địa phương, đại diện hiệp hội nghề nghiệp du lịch Phú Quốc.
10.3. Thao tác hóa khái niệm và phát triển thang đo (Operationalization)
Kế thừa và chuẩn hóa các bộ công cụ đo lường quốc tế uy tín (thang đo Likert 7 điểm):
- Ownership Structure & Power: Đo lường mức độ tập trung quyền sở hữu qua tỷ lệ cổ phần của cổ đông chi phối (Hermalin & Weisbach, 2017).
- Corporate Purpose: Kế thừa thang đo mục đích tổ chức của Gartenberg, Prat và Serafeim (2019).
- Board Quality & Dynamics: Kế thừa thang đo động lực học hội đồng của Stiles (2021) và Canals (2022).
- Decision Authority Clarity: Hiệu chỉnh từ khung phân định thẩm quyền quản trị của Tricker (2019).
- Governance Data & Evidence Quality: Kế thừa thang đo chất lượng thông tin của Wang và Strong (1996).
- Human–AI Decision Systems: Xây dựng dựa trên khung đo lường năng lực ứng dụng AI của Mikalef và Gupta (2021).
- Meaningful Human Oversight: Thao tác hóa dựa trên khung tiêu chuẩn đạo đức AI của EU (High-Level Expert Group on AI) và IEEE.
- Human Governance Judgment: Xây dựng dựa trên các tiêu chí bổn phận cẩn trọng và lòng trung thành của Nicholls (2026).
- Institutional Accountability Quality: Kế thừa thang đo trách nhiệm giải trình của Schillemans (2016).
- Stakeholder Trust & Legitimacy: Kế thừa thang đo niềm tin thể chế của Mayer, Davis và Schoorman (1995).
- Sustainable Value Creation: Đo lường tích hợp đa chiều theo bộ chỉ số ESG của Tiêu chuẩn Báo cáo Toàn cầu (GRI Standards).
10.4. Quy trình kiểm định mô hình đo lường và cấu trúc
- Nghiên cứu thử nghiệm (Pilot Study, $n = 40$): Kiểm tra tính rõ nghĩa của các câu hỏi, độ hội tụ sơ bộ và độ tin cậy nội tại của các cấu phần.
- Kiểm định mô hình đo lường (Measurement Model Validation): Đánh giá Cronbach’s $\alpha > 0.70$, Composite Reliability $\text{CR} > 0.80$, Average Variance Extracted $\text{AVE} > 0.50$ và giá trị phân biệt qua tỷ số dị biệt – đơn nhất $\text{HTMT} < 0.85$.
- Kiểm định mô hình cấu trúc (Structural Model Validation): Sử dụng phương pháp PLS-SEM hoặc CB-SEM để kiểm định các hệ số đường dẫn ($\beta$), mức ý nghĩa thống kê ($p$-value qua quy trình Bootstrap 5.000 mẫu lặp), hệ số xác định $R^2$ và chỉ số dự báo $Q^2$.
- Kiểm định hiệu ứng điều tiết (Moderation Analysis): Sử dụng kỹ thuật tích hai biến (product indicator approach) để kiểm định vai trò điều tiết của Giám sát có Ý nghĩa của Con người (H11).
- Kiểm định trung gian nối tiếp (Serial Mediation Analysis): Kiểm định chuỗi truyền dẫn đa tầng từ Quyền sở hữu đến Giá trị bền vững (H12).
10.5. Phân tích đa nhóm và bất biến đo lường (Multigroup Analysis & Measurement Invariance)
Thực hiện quy trình kiểm định bất biến đo lường (Measurement Invariance of Composite Models – MICOM) trước khi tiến hành phân tích so sánh đa nhóm giữa: Doanh nghiệp Nhà nước nắm giữ cổ phần chi phối so với Doanh nghiệp Tư nhân; Doanh nghiệp niêm yết trên sàn chứng khoán so với Doanh nghiệp chưa niêm yết.
10.6. Cam kết tính liêm chính học thuật (No Fabricated Data Commitment)
Nghiên cứu khẳng định nguyên tắc danh dự khoa học: Tuyệt đối không ngụy tạo cỡ mẫu khảo sát, không báo cáo các giá trị $p$-value, $R^2$ hay ma trận trọng số giả định trong bài báo phát triển khung khái niệm này. Toàn bộ các mệnh đề khoa học được xác lập để định hướng cho nghiên cứu thực nghiệm tiếp theo.
- THẢO LUẬN HỌC THUẬT (DISCUSSION)
11.1. Từ “Cấu trúc Hội đồng Tĩnh” sang “Kiến trúc Quyền lực Động”
Đóng góp thảo luận đầu tiên của bài báo là sự vượt thoát khỏi lối mòn của y văn quản trị truyền thống vốn sa đà vào các tranh cãi cơ học về quy mô HĐQT, tỷ lệ thành viên độc lập hay việc kiêm nhiệm chức danh Chủ tịch và CEO (CEO Duality). AICLM tiếp cận quản trị như một kiến trúc quyền lực động (Dynamic Power Architecture). Trong kỷ nguyên số, một cơ cấu HĐQT đẹp trên giấy tờ không có nhiều ý nghĩa nếu thông tin bị che giấu và quyền lực bị lạm dụng; giá trị thực chất của quản trị nằm ở cơ chế chuyển hóa quyền lực thành trách nhiệm giải trình thông qua dữ liệu sạch và sự giám sát thực chất.
11.2. Mở rộng biên độ lý luận: Dung hòa Lý thuyết Đại diện và Lý thuyết Các bên Liên quan
AICMM hóa giải sự đối đầu kéo dài hàng thập kỷ giữa hai trường phái quản trị đối nghịch: Quản trị vị kỷ vì cổ đông (Shareholder Primacy) và Quản trị phụng sự các bên liên quan (Stakeholder Capitalism). Mô hình chứng minh rằng trong thế giới biến động và nhạy cảm sinh thái ngày nay, bảo vệ lợi ích của các bên liên quan chính là cách tốt nhất để bảo vệ lợi ích dài hạn của cổ đông. Sự bền vững của doanh nghiệp phụ thuộc trực tiếp vào tính chính danh xã hội mà doanh nghiệp kiến tạo được trong lòng cộng đồng.
11.3. Tính chất hai mặt của Trí tuệ Nhân tạo trong Thượng tầng Doanh nghiệp
Thảo luận của bài viết làm sáng tỏ tính hai mặt sâu sắc của AI trong quản trị. Một mặt, AI là công cụ đắc lực giải phóng các thành viên HĐQT khỏi sự thiếu hụt thông tin, nâng cao năng lực kiểm toán và phát hiện rủi ro tức thời. Mặt khác, nếu không có cơ chế quản trị đối với chính hệ thống AI, các thuật toán hộp đen sẽ trở thành “bức bình phong” hoàn hảo để ban điều hành trốn tránh trách nhiệm giải trình khi xảy ra thảm họa. Do đó, quản trị AI phải trở thành một cấu phần bắt buộc trong chương trình nghị sự của HĐQT.
11.4. Khôi phục quyền lực đạo đức tối thượng của Phán đoán Con người
Bài báo gửi đi một thông điệp nhận thức luận đanh thép: Không có bất kỳ thuật toán nào có thể thay thế được lương tâm và dũng khí đạo đức của con người. Trong những thời khắc khủng hoảng thể chế nghiêm trọng, các quyết định đúng đắn nhất thường là những quyết định chấp nhận hy sinh lợi nhuận ngắn hạn để bảo vệ tính mạng con người hoặc sự nguyên vẹn của môi trường tự nhiên—những điều mà các phương trình toán học tối ưu hóa của AI không bao giờ có thể tự động đưa ra.
11.5. Khả năng khái quát hóa từ bối cảnh kinh tế biển đảo Phú Quốc
Những bài học thể chế rút ra từ hệ sinh thái Phú Quốc mang tính thời đại sâu sắc: Nó phản ánh chân thực cuộc đấu tranh giữa lòng tham tư bản ngắn hạn với nghĩa vụ bảo tồn sự sống của hành tinh. Khung lý thuyết AICGM hoàn toàn có thể được áp dụng hiệu quả cho các tập đoàn đa quốc gia, các tổ chức tài chính và các đô thị sinh thái trên toàn thế giới đang tìm kiếm một con đường phát triển bền vững trong kỷ nguyên trí tuệ nhân tạo.
- ĐÓNG GÓP LÝ THUYẾT (THEORETICAL CONTRIBUTIONS)
Công trình mang lại bốn đóng góp học thuật nổi bật:
- Đóng góp tích hợp lý luận quản trị đa trường phái (Integrative Theoretical Contribution): Hợp nhất thành công Lý thuyết Đại diện, Lý thuyết Quản gia, Lý thuyết Các bên Liên quan và Lý thuyết Trách nhiệm Giải trình vào một mô hình duy nhất có sự tăng cường của công nghệ AI, giải quyết trọn vẹn sự phân mảnh học thuật kéo dài nhiều thập kỷ.
- Đóng góp về cơ chế chuyển hóa Quyền lực thành Trách nhiệm (Power-to-Accountability Mechanism): Mở toang “hộp đen quản trị thể chế” thông qua sơ đồ 11 cấu phần và kiến trúc 5 tầng quyền lực, cung cấp một lộ trình chi tiết giải thích cách thức quyền sở hữu được chuyển hóa một cách có trách nhiệm thành giá trị bền vững cho xã hội.
- Đóng góp vào nhận thức luận Quản trị AI (AI Governance Epistemology): Tiên phong xác lập nguyên tắc bản chất hai mặt của AI trong quản trị doanh nghiệp và định vị nguyên tắc bất biến: AI tăng cường năng lực giám sát nhưng con người duy trì tuyệt đối trách nhiệm giải trình pháp lý.
- Đóng góp về Lý thuyết Giám sát có Ý nghĩa (Meaningful Oversight Theory): Thể chế hóa và đưa khái niệm Giám sát có Ý nghĩa của Con người thành một biến số điều tiết trung tâm, thiết lập “van an toàn đạo đức” bảo vệ tổ chức trước các rủi ro của tự động hóa thuật toán.
- HÀM Ý QUẢN TRỊ VÀ THỰC TIỄN (GOVERNANCE AND PRACTICAL IMPLICATIONS)
Từ mô hình AICGM, nghiên cứu đề xuất các hàm ý hành động cụ thể cho các chủ thể quản trị:
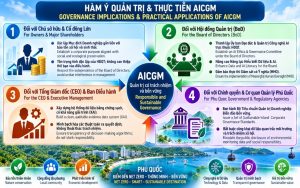
- Đối với Chủ sở hữu và Cổ đông Lớn: Cần thấu hiểu rằng quyền lực sở hữu phải đi đôi với trách nhiệm xã hội. Cần ủng hộ HĐQT trong việc theo đuổi các mục tiêu bền vững dài hạn, chấm dứt việc gây sức ép tối đa hóa lợi nhuận mùa vụ ngắn hạn bằng mọi giá.
- Đối với Hội đồng Quản trị: Cần khẩn trương thành lập Ủy ban Đạo đức và Công nghệ AI để giám sát các rủi ro thuật toán. Các thành viên HĐQT phải chủ động học tập để nâng cao năng lực hiểu biết về dữ liệu, bảo đảm rằng mọi khuyến nghị của AI đều phải trải qua sự thẩm định phản biện nghiêm túc của con người trước khi phê duyệt.
- Đối với Tổng Giám đốc và Ban Điều hành: Tuyệt đối không được sử dụng AI như một lý do để né tránh trách nhiệm khi xảy ra sai sót vận hành. Phải bảo đảm tính giải thích được (Explainability) của các mô hình công nghệ được triển khai và duy trì sự minh bạch thông tin trước HĐQT.
- Đối với Chính quyền và Cơ quan Quản lý tại Phú Quốc: Khuyến khích xây dựng Bộ Tiêu chuẩn Quản trị Doanh nghiệp Đảo Bền vững dựa trên khung AICGM; yêu cầu các tập đoàn đầu tư lớn trên đảo phải công bố Báo cáo Phát triển Bền vững độc lập, lấy ý kiến cộng đồng dân cư trước khi phê duyệt các dự án có tác động lớn đến môi trường sinh thái.
- GIỚI HẠN VÀ ĐỊNH HƯỚNG NGHIÊN CỨU TƯƠNG LAI (LIMITATIONS AND FUTURE RESEARCH)
Nghiên cứu ghi nhận một số giới hạn học thuật cần được giải quyết trong giai đoạn tiếp theo:
- Bản chất lý thuyết – khái niệm: Toàn bộ 12 mệnh đề nghiên cứu của AICGM được xây dựng dựa trên lập luận suy diễn logic và tổng thuật y văn; do đó, giá trị khoa học của mô hình cần được kiểm chứng thông qua dữ liệu định lượng thực tế.
- Rào cản tiếp cận dữ liệu cấp cao: Việc khảo sát các thành viên HĐQT, Chủ tịch và các cổ đông lớn thường đối mặt với tỷ lệ phản hồi thấp cùng tính bảo mật thông tin nội bộ nghiêm ngặt của các tập đoàn.
- Ranh giới đặc thù bối cảnh: Bối cảnh Phú Quốc mang đậm tính chất của nền kinh tế du lịch – dịch vụ biển đảo; vì vậy, các đặc tính của mô hình cần được điều chỉnh thận trọng khi áp dụng cho các định chế tài chính – ngân hàng, các tập đoàn sản xuất công nghiệp nặng hoặc các doanh nghiệp công nghệ cao.
- Lộ trình nghiên cứu tiếp theo (Next Steps): Tác giả đề xuất lộ trình 5 bước nghiêm ngặt:
(1) Thao tác hóa bộ thang đo chuẩn Likert 7 điểm →
(2) Đánh giá chuyên gia Delphi →
(3) Nghiên cứu thử nghiệm Pilot →
(4) Khảo sát thực địa diện rộng tại các doanh nghiệp Phú Quốc và kiểm định mô hình cấu trúc PLS-SEM/CB-SEM →
(5) Mở rộng so sánh đa bối cảnh quốc tế.
- KẾT LUẬN (CONCLUSION)
Công trình nghiên cứu này đã thiết lập thành công Mô hình Quản trị Doanh nghiệp Tích hợp Tăng cường bởi AI (AI-Augmented Integrated Corporate Governance Model – AICGM) như một kiến trúc lý thuyết hoàn chỉnh nhằm giải quyết căn bản “nghịch lý quyền lực – trách nhiệm” trong kỷ nguyên số. Thông qua chuỗi 11 cấu phần liên hoàn và kiến trúc 5 tầng quyền lực thể chế chặt chẽ, mô hình chứng minh một cách khoa học rằng Quyền sở hữu và Quyền lực Doanh nghiệp chỉ có thể chuyển hóa thành Giá trị Bền vững khi được neo chặt vào một Mục đích Doanh nghiệp nhân văn, được phân bổ thẩm quyền minh bạch, được giám sát bởi dữ liệu sạch và được hỗ trợ bởi trí tuệ nhân tạo.
Xuyên suốt toàn bộ mô hình, nguyên tắc nhận thức luận tối cao được xác lập vững chắc: Trí tuệ nhân tạo có thể tăng cường năng lực giám sát, dự báo rủi ro và xử lý bằng chứng của hệ thống quản trị; nhưng Con người duy trì tuyệt đối thẩm quyền quyết định, trách nhiệm ủy thác và trách nhiệm giải trình tối hậu trước pháp luật và xã hội. Sự tham gia của Giám sát có Ý nghĩa (Meaningful Human Oversight) cùng Phán đoán Quản trị Con người (Human Governance Judgment) chính là pháo đài đạo đức bảo vệ tổ chức trước sự vô cảm của công nghệ, bảo đảm rằng mọi tiến bộ thuật toán đều phụng sự cho sự trường tồn của doanh nghiệp và sự thịnh vượng hài hòa của xã hội.
Việc định vị hệ sinh thái biển đảo Phú Quốc như một bối cảnh ứng dụng khái niệm đã mở ra khung tham chiếu thực tiễn sinh động, khép lại trọn vẹn bộ ba công trình nghiên cứu chuyên khảo về Lãnh đạo (AICLM), Quản lý (AICMM) và Quản trị (AICGM), đặt nền móng phương pháp luận vững chắc cho kỷ nguyên quản trị doanh nghiệp thông tuệ, nhân bản và bền vững trong thời đại AI.
- TUYÊN BỐ ĐÓNG GÓP CỦA TÁC GIẢ (CRediT AUTHORSHIP STATEMENT)
- Nguyễn Văn Hùng: Ý tưởng nghiên cứu cốt lõi (Conceptualization); Thiết lập phương pháp luận và cơ sở lý thuyết quản trị thể chế (Methodology & Theoretical Development); Xây dựng khung kiến trúc năm tầng và hệ thống 12 mệnh đề nghiên cứu (Framework Architecture & Propositions); Trực quan hóa mô hình (Visualization); Soạn thảo toàn văn bản thảo nghiên cứu lý thuyết chuyên khảo (Writing – Original Draft); Rà soát, hiệu đính học thuật chuyên sâu và chuẩn hóa định dạng tham chiếu APA 7 (Writing – Review & Editing); Quản trị dự án nghiên cứu (Project Administration).
- DANH MỤC TÀI LIỆU THAM KHẢO CHỌN LỌC (REFERENCES – APA 7TH EDITION)
- Agrawal, A., Gans, J., & Goldfarb, A. (2018). Prediction machines: The simple economics of artificial intelligence. Harvard Business Press.
- Argyris, C., & Schön, D. A. (1996). Organizational learning II: Theory, method, and practice. Addison-Wesley.
- Bainbridge, S. M. (2008). The new corporate governance in theory and practice. Oxford University Press. https://doi.org/10.1093/acprof:oso/9780195337501.001.0001
- Barney, J. B. (1991). Firm resources and sustained competitive advantage. Journal of Management, 17(1), 99–120. https://doi.org/10.1177/014920639101700108
- Bingham, C. B., & McDonald, R. M. (2022). Productive tensions: How every leader can tackle innovation’s toughest trade-offs. MIT Press.
- Bood, R., van Ees, H., & Postma, T. (2022). The role of the board in corporate purpose and strategy. Cambridge University Press. https://doi.org/10.1017/9781009221092
- Brooker, P., & Hayward, M. (2018). Rational leadership: Developing iconic corporations. Oxford University Press. https://doi.org/10.1093/oso/9780198825395.001.0001
- Brooker, P., & Hayward, M. (2023). Rational leadership: Developing and redeveloping corporations (2nd ed.). Oxford University Press. https://doi.org/10.1093/oso/9780198894643.001.0001
- Brown, C., Schildkamp, K., & Hubers, M. D. (2017). Combining the best of two worlds: A conceptual proposal for evidence-informed school improvement. Educational Research, 59(2), 154–172. https://doi.org/10.1080/00131881.2017.1304327
- Canals, J. (2022). Boards of directors in disruptive times: Improving corporate governance effectiveness. Cambridge University Press. https://doi.org/10.1017/9781009165792
- Chorafas, D. N. (2006). IFRS, fair value and corporate governance: The impact on budgets, balance sheets and management accounts. Elsevier.
- Cikaliuk, M., Eraković, L., Jackson, B., Noonan, C., & Watson, S. (2020). Corporate governance and leadership: The board as the nexus of leadership-in-governance. Cambridge University Press. https://doi.org/10.1017/9781108895385
- Clarke, T. (2021). Corporate governance. Cambridge University Press. https://doi.org/10.1017/9781108966719
- Datnow, A., & Hubbard, L. (2016). Teacher capacity for and beliefs about data-driven decision making: A literature review of international research. Journal of Educational Change, 17(1), 7–28. https://doi.org/10.1007/s10833-015-9264-2
- Davenport, T. H., & Ronanki, R. (2018). Artificial intelligence for the real world. Harvard Business Review, 96(1), 108–116.
- Davis, J. H., Schoorman, F. D., & Donaldson, L. (1997). Toward a stewardship theory of management. Academy of Management Review, 22(1), 20–47. https://doi.org/10.5465/amr.1997.9707180258
- Donaldson, T., & Preston, L. E. (1995). The stakeholder theory of the corporation: Concepts, evidence, and implications. Academy of Management Review, 20(1), 65–91. https://doi.org/10.5465/amr.1995.9503271992
- Driver, C., & Thompson, G. (Eds.). (2018). Corporate governance in contention. Oxford University Press. https://doi.org/10.1093/oso/9780198805274.001.0001
- Elearn. (2007). Leadership and management in organisations: Management extra. Elsevier.
- Epitropaki, O., & Kark, R. (Eds.). (2026). The Oxford handbook of leadership, followership, and identity. Oxford University Press. https://doi.org/10.1093/oxfordhb/9780197822357.001.0001
- Feinzig, S. L., & Battista, M. (Eds.). (2026). The changing leadership landscape: New challenges, new expectations, new actions. Oxford University Press. https://doi.org/10.1093/9780197820070.001.0001
- Finkelstein, S., Hambrick, D. C., & Cannella, A. A. (2009). Strategic leadership: Theory and research on executives, top management teams, and boards. Oxford University Press.
- Freeman, R. E. (2010). Strategic management: A stakeholder approach. Cambridge University Press. https://doi.org/10.1017/CBO9781139192675
- Gartenberg, C., Prat, A., & Serafeim, G. (2019). Corporate purpose and financial performance. Organization Science, 30(1), 1–18. https://doi.org/10.1287/orsc.2018.1230
- George, G., Merrill, R. K., & Schillebeeckx, S. J. (2021). Digital sustainability and entrepreneurship: How digital innovations are helping tackle climate change and sustainable development. Entrepreneurship Theory and Practice, 45(5), 999–1027. https://doi.org/10.1177/1042258719899425
- Gordon, J. N., & Ringe, W.-G. (Eds.). (2018). The Oxford handbook of corporate law and governance. Oxford University Press. https://doi.org/10.1093/oxfordhb/9780198743682.001.0001
- Gordon, J. N., & Ringe, W.-G. (Eds.). (2025). The Oxford handbook of corporate law and governance (2nd ed.). Oxford University Press. https://doi.org/10.1093/oxfordhb/9780192888006.001.0001
- Gratton, L. (2022). Redesigning work: How to transform your organization and make hybrid work for everyone. MIT Press.
- Grissom, J. A., Egalite, A. J., & Lindsay, C. A. (2021). How principals affect students and schools: A systematic synthesis of two decades of research. The Wallace Foundation. https://doi.org/10.59656/EL-SB1065.001
- Hambrick, D. C., & Mason, P. A. (1984). Upper echelons: The organization as a reflection of its top managers. Academy of Management Review, 9(2), 193–206. https://doi.org/10.5465/amr.1984.4277628
- Helfat, C. E., & Peteraf, M. A. (2015). Managerial cognitive capabilities and the microfoundations of dynamic capabilities. Strategic Management Journal, 36(6), 831–850. https://doi.org/10.1002/smj.2247
- Hermalin, B. E., & Weisbach, M. S. (Eds.). (2017). The handbook of the economics of corporate governance (Vol. 1). North-Holland / Elsevier.
- Holland, J. (2002). Financial institutions and corporate governance: A dynamic model of corporate governance. Elsevier.
- Hunt, J. G., Hosking, D.-M., Schriesheim, C. A., & Stewart, R. (Eds.). (1984). Leaders and managers: International perspectives on managerial behavior and leadership. Elsevier.
- Huse, M. (2007). Boards, governance and value creation: The human side of corporate governance. Cambridge University Press. https://doi.org/10.1017/CBO9780511611070
- Jensen, M. C., & Meckling, W. H. (1976). Theory of the firm: Managerial behavior, agency costs and ownership structure. Journal of Financial Economics, 3(4), 305–360. https://doi.org/10.1016/0304-405X(76)90026-X
- Jesuthasan, R., & Boudreau, J. W. (2022). Work without jobs: How to reboot your organization’s work operating system. MIT Press.
- Kane, G. C., Nanda, R., Phillips, A. N., & Copulsky, J. R. (2021). The transformation myth: Leading your organization through uncertain times. MIT Press.
- Kane, G. C., Phillips, A. N., Copulsky, J. R., & Andrus, G. R. (2019). The technology fallacy: How people are the real key to digital transformation. MIT Press.
- Kaplan, R. S., & Norton, D. P. (2008). The execution premium: Linking strategy to operations for competitive advantage. Harvard Business Press.
- Knell, A. (2006). Corporate governance: How to add value to your company: A practical implementation guide. Elsevier.
- Kulhan, B., & Crisafulli, C. (2017). Getting to “Yes And”: The art of business improv. Stanford University Press.
- Leithwood, K. (2021). A review of evidence about equitable school leadership. Education Sciences, 11(8), Article 377. https://doi.org/10.3390/educsci11080377
- Leithwood, K., Harris, A., & Hopkins, D. (2020). Seven strong claims about successful school leadership revisited. School Leadership & Management, 40(1), 5–22. https://doi.org/10.1080/13632434.2019.1596077
- Leithwood, K., Sun, J., & Pollock, K. (Eds.). (2017). How school leaders contribute to student success: The four paths framework. Springer.
- MacKay, G. (2006). Practical leadership. Elsevier.
- Marsick, V. J., & Watkins, K. E. (2003). Demonstrating the value of an organization’s learning culture: The dimensions of the learning organization questionnaire. Advances in Developing Human Resources, 5(2), 132–151. https://doi.org/10.1177/1523422303005002002
- Mayer, R. C., Davis, J. H., & Schoorman, F. D. (1995). An integrative model of organizational trust. Academy of Management Review, 20(3), 709–734. https://doi.org/10.5465/amr.1995.9508080332
- Mikalef, P., & Gupta, M. (2021). Artificial intelligence capability: Conceptualization, measurement calibration, and empirical study on competitive advantage. Information & Management, 58(6), Article 103509. https://doi.org/10.1016/j.im.2021.103509
- Mintzberg, H. (1979). The structuring of organizations: A synthesis of the research. Prentice-Hall.
- Neilson, G. L., Martin, K. L., & Powers, E. (2008). The secrets to successful strategy execution. Harvard Business Review, 86(6), 60–70.
- Nicholls, C. C. (2026). Corporate governance and enlightened fiduciaries. Oxford University Press. https://doi.org/10.1093/9780198904199.001.0001
- Nonaka, I., & Takeuchi, H. (2021). Humanizing strategy: How to create a company that thrives in the new world. Long Range Planning, 54(4), Article 102070. https://doi.org/10.1016/j.lrp.2021.102070
- Nguyễn Văn Hùng. (2025).Phát triển năng lực Lãnh đạo – Quản lý – Quản trị nhà trường: Lý luận, mô hình, thực tiễn. NXB Kinh tế – Tài chính.
- Nurdin, G. (2011). International business control, reporting and corporate governance: Global business best practice across cultures, countries and organisations. Elsevier.
- OECD. (2023). OECD digital education outlook 2023: Towards an effective digital education ecosystem. OECD Publishing. https://doi.org/10.1787/c74f03de-en
- Pfeffer, J., & Salancik, G. R. (1978). The external control of organizations: A resource dependence perspective. Harper & Row.
- Raisch, S., & Krakowski, S. (2021). Artificial intelligence and management: The automation–augmentation paradox. Academy of Management Review, 46(1), 192–210. https://doi.org/10.5465/amr.2018.0072
- Ross, J. W., Beath, C. M., & Mocker, M. (2019). Designed for digital: How to architect your business for sustained success. MIT Press.
- Schein, E. H., & Schein, P. A. (2017). Organizational culture and leadership (5th ed.). John Wiley & Sons.
- Schildkamp, K. (2019). Data-based decision-making for school improvement: Research insights and gaps. Educational Research, 61(3), 257–273. https://doi.org/10.1080/00131881.2019.1625716
- Schillemans, T. (2016). Calibrating public accountability: New insights into accountability relationships. Public Management Review, 18(10), 1407–1420. https://doi.org/10.1080/14719037.2015.1112423
- Spector, B. A. (2016). Discourse on leadership: A critical appraisal. Cambridge University Press. https://doi.org/10.1017/CBO9781107279162
- Spedding, L. S. (2005). Due diligence and corporate governance. Elsevier.
- Stadler, C., Hautz, J., Matzler, K., & von den Eichen, S. F. (2021). Open strategy: Mastering disruption from outside the C-suite. MIT Press.
- Stiles, P. (2021). Board dynamics. Cambridge University Press. https://doi.org/10.1017/9781108974875
- Tan, C. Y., Dimmock, C., & Walker, A. (2024). How school leadership practices relate to student outcomes: Insights from a three-level meta-analysis. Educational Management Administration & Leadership, 52(1), 6–27. https://doi.org/10.1177/17411432211061445
- Teece, D. J. (2007). Explicating dynamic capabilities: The nature and microfoundations of (sustainable) enterprise performance. Strategic Management Journal, 28(13), 1319–1350. https://doi.org/10.1002/smj.640
- Tricker, B. (2012). Corporate governance: Principles, policies, and practices (2nd ed.). Oxford University Press.
- Tricker, B. (2019). Corporate governance: Principles, policies, and practices (4th ed.). Oxford University Press.
- Turner, C. (2009). Corporate governance: A practical guide for accountants. Elsevier.
- UNESCO Global Education Monitoring Report Team. (2024). Global education monitoring report 2024/5: Leadership in education—Lead for learning. UNESCO. https://doi.org/10.54676/EFLH5184
- UNESCO. (2021). Recommendation on the ethics of artificial intelligence. UNESCO.
- UNESCO. (2023). Guidance for generative AI in education and research. UNESCO.
- Wang, R. Y., & Strong, D. M. (1996). Beyond accuracy: What data-quality means to data consumers. Journal of Management Information Systems, 12(4), 5–33. https://doi.org/10.1080/07421222.1996.11518099
- Wilkinson, A., Armstrong, S. J., & Lounsbury, M. (Eds.). (2017). The Oxford handbook of management. Oxford University Press. https://doi.org/10.1093/oxfordhb/9780198708612.001.0001
- Wright, M., Siegel, D. S., Keasey, K., & Filatotchev, I. (Eds.). (2013). The Oxford handbook of corporate governance. Oxford University Press. https://doi.org/10.1093/oxfordhb/9780199642007.001.0001
